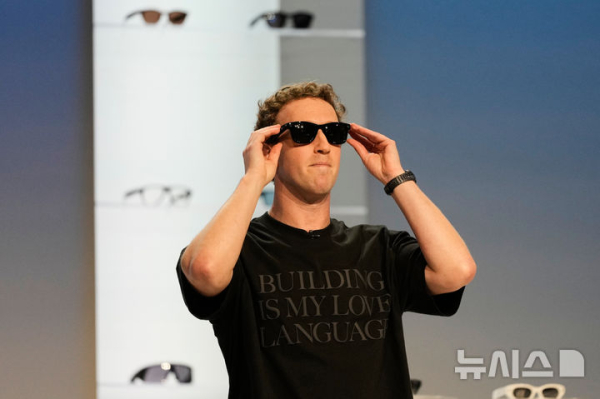
미국 트루이스트증권 유세프 스콸리 수석 애널리스트가 14일 페이스북 모회사 메타의 투자의견을 '매수(Buy)'로 유지하고 목표주가를 1000달러로 올렸다. 이는 월가에서 나온 메타 목표주가 가운데 가장 높은 금액이다.
이번 목표가는 현 주가 대비 30% 넘게 더 오를 수 있다는 계산이다. 메타 주가는 지난 8월 중순 이후 약 40% 뛰었다. 월가 전반의 평균 투자의견은 '강력 매수'이며 평균 목표주가는 약 804달러를 기록하고 있다.
주가 상향 배경에는 메타가 지난달 선보인 새 인공지능(AI) 에이전트 '뮤즈(Muse)'가 자리 잡고 있다. 스콸리 수석 애널리스트는 “메타의 주가 상승이 아직 초기 단계에 있다”며 “최근 공개한 뮤즈가 향후 기업 실적을 끌어올릴 핵심 동력이 될 것”이라고 평가했다. 그는 뮤즈 기반 신사업이 2030년까지 매년 285억달러(약 38조원)의 추가 매출을 낼 것으로 추산했다.
스콸리 수석 애널리스트는 “메타는 광고 중심의 기존 사업에서 벗어나 뮤즈를 통해 구독과 기업용 서비스 등으로 수익원을 넓힐 수 있다”고 전했다. 아울러 “메타의 성장은 신규 이용자 증가보다 기존 이용자를 통한 수익 창출과 이용자 유지에 점점 더 크게 좌우되고 있다”고 짚었다.
AI 사업 확장에 따르는 거액의 투자 비용은 부담 요인이다. 트루이스트증권은 메타의 2027년 자본지출(CAPEX)이 전년보다 32% 늘어난 약 1900억달러(약 253조원)에 달할 것으로 내다봤다. 스콸리 수석 애널리스트는 “대규모 AI 인프라 투자가 실제 유료 서비스 매출로 이어질 수 있는지가 향후 주가 상승의 관건”이라고 분석했다.