주요 시중은행의 주택담보대출 금리 상단이 연 7% 선에 다가서면서 대출자들의 이자 부담 완화 방안 마련이 시급해졌다. 한국은행의 기준금리 추가 인상 가능성까지 겹치며 신규 대출자와 기존 차주 모두 셈법이 복잡해지는 흐름이다.
25일 금융권에 따르면 KB국민·신한·하나·우리·NH농협 등 5대 은행의 고정형(5년) 주담대 금리는 지난 22일 기준 연 4.63~6.66%, 변동형(6개월)은 연 4.41~6.51%로 집계됐다. 한은 통계에서도 지난 8월 예금은행의 신규 취급액 기준 가계대출 금리는 연 4.76%로 전달보다 0.12%포인트 올랐으며, 연 4.5% 이상 금리를 적용받은 비중도 53.6%로 전월(39.6%)보다 14%포인트 상승했다.
대출액이 클수록 미세한 금리 격차에 따른 부담 차이는 크다. 6억원을 대출받은 차주가 금리를 0.1%포인트 낮추면 연간 60만원, 0.3%포인트와 0.5%포인트 낮추면 각각 180만원과 300만원의 이자를 줄일 수 있다. 지난 8월 신규 취급 기준 고정형과 변동형 주담대 금리 차이는 0.35%포인트로 7월(0.41%포인트)보다 좁혀져 상품 선택에 신중함이 요구된다.
금융권에서는 향후 지표금리 변동성과 대출 유지 기간, 상환 여력을 고루 따져 상품을 택해야 한다고 설명한다. 토스·핀다·카카오페이·네이버페이·뱅크샐러드 등 플랫폼이나 금융감독원 “금융상품 한눈에”, 서민금융진흥원 “서민금융 잇다”를 통하면 각사 조건을 비교할 수 있다. 신용도가 나아진 기존 차주는 금리인하요구권을 쓰거나 대환대출을 검토할 수 있으나, 중도상환수수료와 부대비용 등을 고려해야 한다.
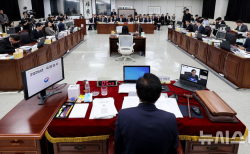
이억원 금융위원장은 지난 22일 국회 정무위원회 국정감사에서 “당장 금리변동에 노출돼 있는 일반 서민들의 대출 같은 경우에는 대환대출 서비스와 금리인하 요구권을 통해 조금이라도 부담을 완화할 수 있다”고 말했다. 이어 “중장기적으로는 장기 고정금리 방향으로 가야 하는데, 의외로 대출받으신 분들이 당장 금리가 높아지기 때문에 고정금리를 원하지 않는다”며 “그런 분들을 위해 인센티브를 어떻게 마련할지 고민하고 있고 실무적으로 계속 논의하고 있다”고 밝혔다.