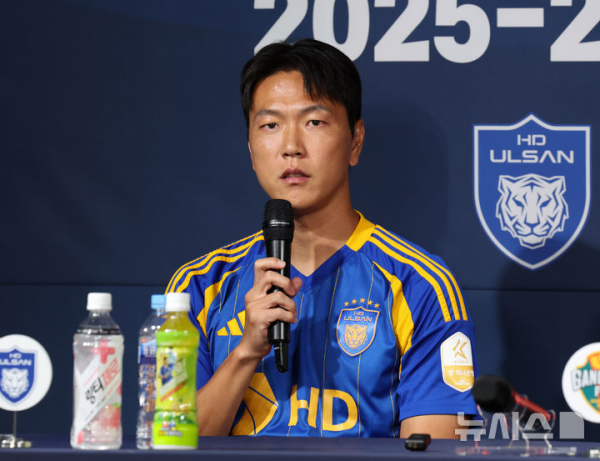
프로축구 선수 김영권(36·울산 현대)이 세무 당국의 8억원대 종합소득세 부과 처분에 불복해 행정소송을 냈으나 대법원에서 최종 패소했다. 대법원 3부(주심 오석준 대법관)는 김씨가 울산세무서장을 상대로 제기한 종합소득세 부과처분 취소 소송 상고심에서 원고 패소 판결한 원심을 확정했다고 18일 밝혔다.
울산세무서는 2023년 6월 김씨에게 가산세를 포함한 종합소득세 8억3083만원을 납부하라고 고지했다. 김씨가 일본 감바 오사카에서 뛰던 2019~2021년 소득세를 신고하는 과정에서 공제를 잘못 적용했다고 본 것이다. 김씨는 2018년 중국에서 내고 공제받지 못한 6억502만원을 일본 활동기 소득세에서 국가 구분 없이 이월 합산해 공제 처리했다.
외국납부세액공제를 규정한 소득세법 시행령 제117조 7항은 공제 한도를 국가별로 구분해 계산하도록 정하고 있다. 김씨는 국외사업장이 2개국 이상인 경우에만 적용되는 조항이어서 자신에게는 해당하지 않고, 당시 국내 거주자도 아니었다고 주장했다. 김씨는 2012년 6월부터 2018년 12월까지 중국 광저우 헝다에서, 2019년 1월부터 2021년 12월까지 일본에서 뛰었다.
법원은 과세 처분이 정당하다고 판단했다. 2심은 김씨에게 중국에서 약 43.9%, 일본에서 약 20.4%의 세율이 매겨진 것으로 파악하며 “김씨 주장대로 중국 이월분을 이듬해 일본 것과 합쳐 계산하게 되면 저세율국을 활용해 외국납부세액을 과다 공제하는 것을 차단하려는 소득세법 시행령 규정의 개정 목적에 정면으로 반하게 돼 허용하기 어렵다”고 판시했다.
대법원 역시 “소득세법 시행령 조항은 외국납부세액 공제 한도 금액을 초과한 이월공제액을 계산할 때도 마찬가지로 적용된다”며 “과세기간을 달리해 2개 이상 국가에 국외사업장이 있었던 경우에까지 적용된다”고 밝혔다. 법원은 김씨가 가족과 서울 소재 아파트에 거주했고 일본 소득 대부분을 국내로 보낸 점, 국내에서 임대업과 축구교육 소득을 올린 점을 근거로 거주자가 아니라는 주장도 받아들이지 않았다.